Türkiye’de Sağlık Turizmi: Mevzuat Değişiyor, Destekler Sürüyor; Peki İşletmecilik Neden Gelişemiyor?
29 Ekim 2026
İbrahim Selçuk Altındağ · Ekim 2026 · Araştırma makalesi
Türkiye sağlık turizminin mevcut durumu, uluslararası rekabet gücü, kamu politikaları, devlet teşvikleri, işletme kârlılığı ve sürdürülebilir büyüme üzerine araştırma ve sektör analizi.
Giriş: Sağlık Turizminde Büyüklük mü, Başarı mı?
Türkiye; hastaneler, klinikler, hekimler, aracı kuruluşlar, uluslararası hasta birimleri ve hizmet sağlayıcılarından oluşan önemli bir sağlık turizmi kapasitesi oluşturdu. Düzenlemeler yenileniyor, kalite standartları geliştiriliyor ve kamu kaynaklarıyla uluslararası pazarlama destekleniyor. Ne var ki sektörün büyüklüğü ile işletmelerin ekonomik başarısı aynı şey değildir.
Bir ülkede sağlık turizmi gelirinin milyarlarca dolara ulaşması, bütün işletmelerin kârlı ve sürdürülebilir çalıştığını göstermez. Hasta sayısının artması da rekabet gücünün kalıcı olduğunun tek başına kanıtı değildir. Asıl soru, sağlık hizmeti kapasitesinin ne ölçüde sürdürülebilir ekonomik değere dönüştürülebildiğidir.
Bu çalışma, hasta sayıları ve gelir verilerinden hareketle sektörün konumunu; 2025 düzenlemesini, kamu kurumlarının rollerini, 2026 destek sistemini, ödeme gecikmelerini, enflasyon ve kur etkilerini, işletme kârlılığını ve pazarlama verimliliğini birlikte ele alıyor. Son bölümde uygulanabilir bir işletmecilik reçetesi sunuluyor.
1. Türkiye Sağlık Turizminde Nerede Duruyor?
Sektörün performansını değerlendirmek için hasta sayısı, toplam gelir ve hasta başına ortalama gelir birlikte okunmalıdır. Hasta sayısı azalırken gelir korunabilir; bu durumda hasta başına ortalama yükselir. Ancak bu artışın tedavi karması, hedef pazarlar ve fiyatlardan hangisine dayandığı ayrıca araştırılmalıdır.
| Dönem | Hasta sayısı | Gelir | Hasta başına ortalama |
| 2024 | 1.506.442 | 3,023 milyar USD | 2.007 USD |
| 2025 | 1.398.580 | 3,022 milyar USD | 2.161 USD |
| 2026 ilk çeyrek | 302.487 | 761,5 milyon USD | 2.518 USD |
2025’te hasta sayısı 2024’e göre yaklaşık %7,2 azalırken toplam gelir hemen hemen sabit kalmış; hasta başına ortalama gelir yaklaşık %7,7 yükselmiştir. İlk çeyrek verileri, mevsimsellik dikkate alınmadan tam yıl sonuçlarıyla karşılaştırılmamalıdır. Ulusal sağlık turizmi geliri; tek bir klinik tarafından tahsil edilen tedavi bedeli veya aracı kuruluşun muhasebeleştirdiği ciro değildir.
Daha önemlisi, ulusal gelirlerin sağlık tesisleri ve aracı kuruluşlar arasında nasıl dağıldığına ilişkin yeterli karşılaştırılabilir mali tablo bulunmadığından, sektörün ortalama net kâr marjını yalnızca bu verilerle hesaplamak mümkün değildir. Sektörün büyüklüğü, işletmelerin finansal sağlığının doğrudan göstergesi değildir.
2. Nisan 2025 Yönetmeliği: Düzenleme ve Rekabetin Farklı İşlevleri
26 Nisan 2025 tarihli Uluslararası Sağlık Turizmi ve Turistin Sağlığı Hakkında Yönetmelik, sağlık tesisleri ve aracı kuruluşların yetkilendirilmesi, yükümlülükleri, hizmet standartları ve denetimi açısından yeni bir çerçeve oluşturdu. Sağlık hizmeti insan sağlığını ilgilendirdiğinden klinik yeterlilik, hasta güvenliği, izlenebilirlik ve hesap verebilirlik vazgeçilmezdir.
Sağlık tesislerinde klinik süreçler, uluslararası hasta organizasyonu, hizmet kalitesi ve yetkilendirme; aracı kuruluşlarda ise iletişim, koordinasyon ve ilgili seyahat organizasyonu koşulları öne çıkar. TÜSKA akreditasyonu veya ilgili sertifikasyon koşulları ile komplikasyon sigortası düzenlemelerinin kapsamı, geçiş süreleri ve yargı kararlarının etkisi güncel mevzuat üzerinden ayrıca kontrol edilmelidir.
HealthTürkiye markası ve USHAŞ’ın koordinasyon rolü, ülke düzeyinde bilinirlik ve güven inşa edebilir. Fakat ortak ülke markası her işletmeye otomatik olarak hasta getirmez. Hastanın belirli bir kurumu seçmesi; hekim, fiyat, kalite, erişilebilirlik, iletişim, güven ve hasta deneyimine bağlıdır. Klinik yeterlilik ile ticari rekabet yetkinliği birbirinden farklıdır.
3. Uluslararası Rekabet: Avantajlar Kalıcı mı?
Türkiye’nin hekim deneyimi, özel sağlık altyapısı, ulaşım bağlantıları, tedavi çeşitliliği ve fiyat avantajı önemli güçlü yönleridir. Ancak rakip ülkeler de altyapı, kalite, uluslararası akreditasyon ve dijital pazarlama yatırımlarını artırıyor. İşçilik, kira, enerji, tıbbi sarf, döviz kuru ve reklam maliyetleri değiştikçe mevcut fiyat avantajı zayıflayabilir.
Uluslararası hastanın tercihini tedaviye erişim süresi, klinik uzmanlık, toplam maliyet, güvenilirlik, çevrim içi itibar, dil desteği, ulaşım ve tedavi sonrası takip birlikte belirler. Her ülkede aynı reklamı, aynı fiyatı ve aynı satış yöntemini kullanmak bu farklılıkları göz ardı eder.
Rakiplerin düşük fiyat vermesi işletmenin kontrolü dışındaki bir olgu olabilir; buna verilecek cevap ise bir yönetim kararıdır. Her fiyat baskısına indirimle karşılık vermek yerine uzmanlaşma, hasta deneyimi, güven, operasyonel verimlilik ve doğru hedef pazar seçimiyle farklılaşmak gerekir. Fiyat rekabetinin panzehiri her zaman daha düşük fiyat değildir; her işletmenin çözümü kendi maliyet ve rekabet koşullarından doğmalıdır.
4. Kamu Kurumlarının Rolleri ve Ölçülebilir Sonuç İhtiyacı
| Kurum | Temel rolü |
| Sağlık Bakanlığı | Sağlık hizmetinin güvenliği, kalitesi, yetkilendirilmesi ve denetlenmesi |
| USHAŞ ve HealthTürkiye | Uluslararası sağlık hizmetlerinin koordinasyonu ve ülke tanıtımı |
| Ticaret Bakanlığı | Hizmet ihracatı destekleriyle işletmelerin pazara erişiminin kolaylaştırılması |
| Kültür ve Turizm Bakanlığı, TÜRSAB | Seyahat, destinasyon ve acenta ekosistemi; hasta yolculuğunu etkileyen işlevler |
Kurumların görevleri aynı değildir; bu nedenle aynı performans ölçütüyle değerlendirilmemelidir. Bununla birlikte faaliyetlerin ekonomik etkisi ölçülmelidir: Düzenleme hangi kalite sonucunu üretiyor, hangi maliyeti doğuruyor? Tanıtım hedef ülkelerde nitelikli talebi artırıyor mu? Destekler kalıcı ihracat kapasitesi oluşturuyor mu? Desteklenen firma veya fuar sayısı, tek başına nihai ekonomik verimlilik göstergesi değildir.
Ticaret Bakanlığının 2025 tarihli açıklamasında, 2012–2024 döneminde 1.701 firmanın desteklerden yararlandığı ve 2024’te 213 sağlık turizmi fuarının desteklendiği belirtiliyor. Bu, faaliyetlerin ölçeğini gösterir; ancak teşvik başına kalıcı ihracat ve kârlılık etkisinin ayrıca değerlendirilmesi gerekir.
5. Ticaret Bakanlığı Teşvikleri: Avantajın Kapsamı ve Sınırları
27 Şubat 2026’da yürürlüğe giren 10962 sayılı Hizmet İhracatının Tanımlanması, Sınıflandırılması ve Hizmet Sektörlerinin Desteklenmesi Hakkında Karar ile önceki 5448 sayılı Karar döneminden yeni destek çerçevesine geçildi. Reklam, tanıtım ve pazarlama; uygun koşullarda belgelendirme, etkinlik, komisyon ve diğer hizmet ihracatı faaliyetleri desteklenebiliyor.
Örnek reklam ve tanıtım desteği oranı %50 olmakla birlikte, bütün giderlerin aynı oranda desteklendiği söylenemez. Yararlanıcı türü, giderin niteliği, hedef ülke, üst limit, başvuru süresi, belge ve onay koşulları sonucu değiştirir. Teşvikten yararlanma potansiyeli şirket bazında incelenmelidir.
Teşvik, uluslararası pazarlara erişimin maliyetini azaltabilir. Ancak iki soru ayrı sorulmalıdır: Destek işletmenin ekonomik sonucunu ne kadar artırıyor? İşletmenin verimliliğini ve kalıcı rekabet gücünü ne kadar geliştiriyor? Birinci sorunun cevabının olumlu olması, ikincisinin de olumlu olduğu anlamına gelmez.
6. Ödeme Gecikmesi: Nominal Oran ile Gerçek Ekonomik Fayda
Sağlık turizmi işletmeleri reklam ve pazarlama harcamalarını çoğu zaman destek ödemesinden önce finanse eder. Harcama, başvuru, inceleme ve ödeme arasında zaman geçebilir. Sektörde bazı başvurular için dile getirilen 9–10 aylık süre, doğrulanmış bir ulusal ortalama değil, incelenmesi gereken bir uygulama deneyimidir.
100 birim uygun gider için 50 birim nominal destek varsayalım. Destek 12 ay sonra ödenirse enflasyon satın alma gücünü azaltır. Yıllık enflasyon π ve gecikme t ay olduğunda reel karşılık şu formülle hesaplanabilir: Reel karşılık = 50 / (1+π)^(t/12)
| Yıllık enflasyon varsayımı | Nominal destek | 12 ay sonra reel karşılık |
| %20 | %50 | %41,67 |
| %30 | %50 | %38,46 |
| %40 | %50 | %35,71 |
| %50 | %50 | %33,33 |
Örneğin %40 yıllık enflasyon varsayımında nominal %50 destek, başlangıç dönemi satın alma gücüyle %35,71 değerindedir. Mevzuattaki destek oranı değişmemiştir; nakdin reel değeri azalmıştır.
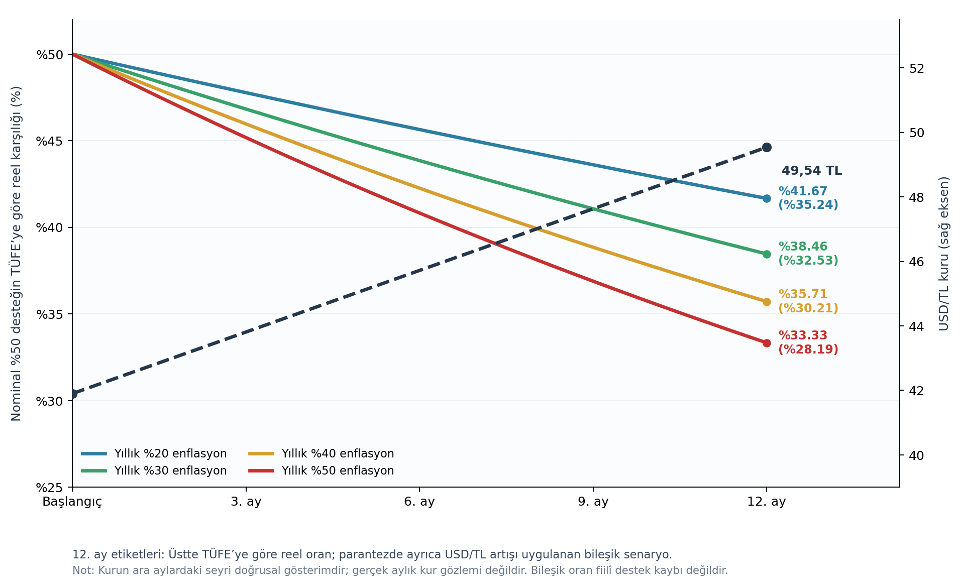
Grafik 1 — Nominal %50 desteğin reel değeri: enflasyon senaryoları ve ayrı eksende USD/TL varsayımı. Parantezli değerler bileşik stres senaryosudur.
Döviz cinsinden reklam veya teknoloji giderlerinde kur değişimi ayrıca önemlidir. Grafik 1’deki 41,90 ve 49,54 TL/USD uç değerleri varsayımsal karşılaştırma amacıyla kullanılmıştır; ara ayların kur seviyeleri doğrulanmış tarihsel gözlemler değil, doğrusal ara değerlerdir. Enflasyon ve kur etkilerini aynı tutara ardışık uygulamak çifte sayım riski taşıdığından, bileşik hesap yalnızca açıkça tanımlanmış bir stres senaryosu olarak okunmalıdır.
Asıl politika sorusu her zaman daha yüksek destek oranı değildir. Daha hızlı, öngörülebilir ve düzenli ödeme; işletmenin finansman maliyetini ve nakit akışı belirsizliğini azaltarak mevcut desteklerin ekonomik değerini artırabilir.
7. Sağlık Turizmi İşletmeleri Ne Kadar Kâr Ediyor?
Türkiye’nin sağlık turizmi gelirleri açıklanırken, bu gelirleri elde etmek için katlanılan tıbbi hizmet, personel, reklam, satış, yazılım, kira, enerji, amortisman, transfer, sigorta ve finansman maliyetleri aynı ayrıntıda açıklanmıyor. Bu nedenle sektör ortalaması iddiasında bulunmadan, örnek bir sağlık tesisi için finansal simülasyon kurduk.
Aylık 100 uluslararası hasta ve hasta başına 2.161 USD gelir varsayımında aylık ciro 216.100 USD olur. Ulusal kişi başı ortalamanın örnek tesisin satış fiyatına eşitlenmesi yalnızca bir modelleme varsayımıdır.
| Gider kalemi | Ciro payı | Aylık tutar |
| Tıbbi hizmet maliyetleri | %43 | 92.923 USD |
| Pazarlama ve hasta kazanımı | %16 | 34.576 USD |
| İdari ve ticari personel | %12 | 25.932 USD |
| Genel işletme giderleri | %8 | 17.288 USD |
| Hasta operasyonları ve diğer giderler | %5 | 10.805 USD |
| Toplam gider | %84 | 181.524 USD |
| Faaliyet kârı | %16 | 34.576 USD |
Hasta başına faaliyet kârı yaklaşık 346 USD’dir. Finansman giderleri ve vergiler henüz düşülmediğinden bu sonuç net kâr marjı değildir. Maliyet yüzdeleri sektörün ölçülmüş ortalamaları değil, simülasyon parametreleridir.
Teşvikli ve teşviksiz ekonomik sonuç
34.576 USD pazarlama giderinin tamamının uygun bulunup %50 desteklendiğini varsayarsak teorik destek 17.288 USD olur. Böylece destek öncesi 34.576 USD olan faaliyet kârına eşdeğer sonuç, destekle 51.864 USD’ye; ciroya oranı %16’dan %24’e çıkar. Ek ekonomik fayda, başlangıç faaliyet kârının %50’sine eşittir.
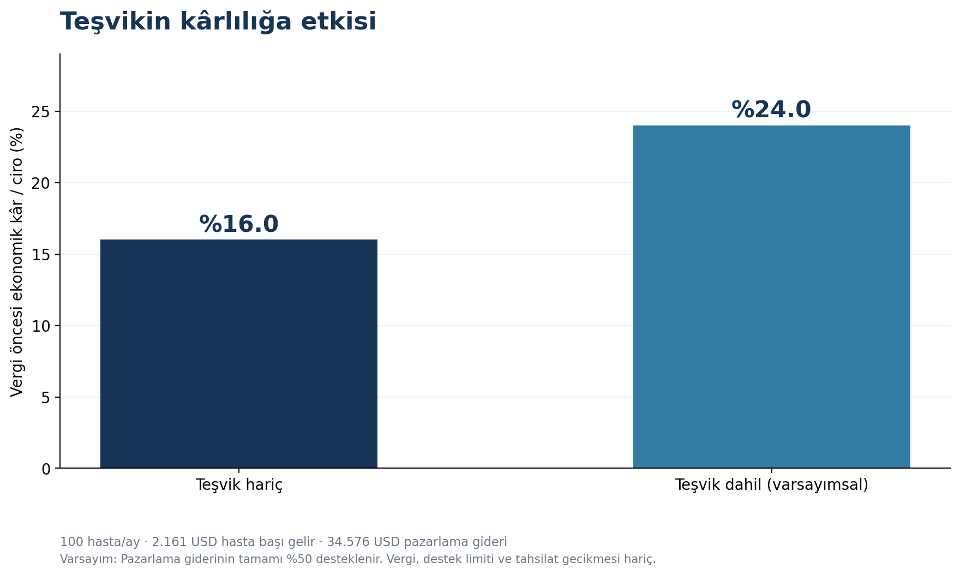
Grafik 2 — Örnek işletmede destek öncesi %16 ve destek dahil varsayımsal %24 ekonomik kârlılık.
Bu %24 oranı; destek tutarının nakden tahsil edildiği, limit ve uygunluk engeli bulunmadığı varsayımıyla hesaplanan ekonomik bir karşılaştırmadır. Muhasebede destek tutarının faaliyet kârı olarak sınıflandırılacağı anlamına gelmez.
8. Pazarlama Gideri Yalnızca Maliyet Değil, Gelir Üreten Bir Yatırımdır
Reklam bütçesi yükselirken hasta sayısını ve ciroyu sabit tutan bir analiz, yalnızca reklamın hiç ilave hasta getirmediği stres durumunu gösterir. Normal bir büyüme kararında pazarlama harcaması yeni başvurular, yeni hastalar ve yeni gelirler üretebilir. Ancak artış doğrusal olmak zorunda değildir: Bütçe yükseldikçe dönüşüm verimliliği, reklam rekabeti ve operasyonel kapasite marjinal getiriyi azaltabilir.
İkinci modelde hasta başı gelir 2.161 USD, değişken maliyet cironun %51’i ve aylık sabit gider 36.737 USD olarak varsayıldı. Hasta sayısı, Hasta sayısı = 100 × (pazarlama bütçesi / 34.576)^0,65 şeklinde azalan getirili bir tepki fonksiyonuyla hesaplandı.
| Aylık pazarlama bütçesi | Aylık ciro | Faaliyet kâr marjı |
| 20.000 USD | 151.398 USD | %11,5 |
| 34.576 USD | 216.100 USD | %16,0 |
| 50.000 USD | 274.651 USD | %17,4 |
| 60.000 USD | 309.207 USD | %17,7 |
| 80.000 USD | 372.786 USD | %17,7 |
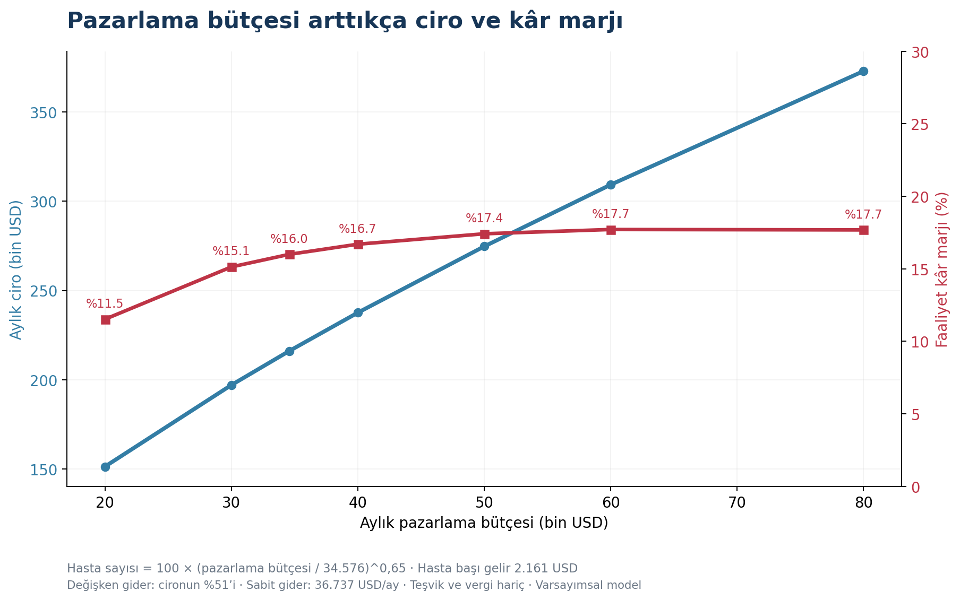
Grafik 3 — Pazarlama bütçesindeki artışın ciro ve faaliyet kâr marjına etkisi; varsayımsal, azalan getirili model.
Bu senaryoda bütçe arttıkça ciro ve marj yükselir, ancak marj artışı giderek yavaşlar. Başka bir dönüşüm fonksiyonunda marj düşebilir. Dolayısıyla belirleyici unsur harcama miktarı değil, her ilave pazarlama biriminin ürettiği ilave katkı kârıdır.
Optimizasyon olmadan büyüme neden risklidir?
Aynı bütçeyi kullanan iki işletmeden biri hedef kitle, reklam kanalı, CRM takibi, hasta danışmanı performansı ve satış dönüşümünü ölçerken diğeri yalnızca toplam reklam harcamasına bakabilir. Bu iki işletmenin aynı sayıda hasta kazanması beklenmez. Teşvik, verimli işletmede büyümeyi hızlandırırken, düşük verimli işletmede sorunun ekonomik etkisini yalnızca geçici olarak hafifletebilir.
Bu nedenle şu göstergeler birlikte izlenmelidir:
- Hasta kazanım maliyeti (CAC)
- Başvurudan hastaya dönüşüm oranı
- Hasta başına katkı kârı
- Pazarlamanın marjinal getirisi
- Destek öncesi ve sonrası kârlılık
9. Kamu Teşviklerinin Verimliliği Nasıl Ölçülmeli?
Desteklenen reklam faturasının mevzuata uygunluğu, reklamın ekonomik olarak başarılı olduğunu göstermez. Aynı şekilde destek tutarının birkaç katı ciroya ulaşmak, tek başına yüksek kârlılık kanıtı değildir. 10962 sayılı Karar kapsamındaki performans değerlendirme yaklaşımı bu açıdan önemlidir.
Sektörde dile getirilen “alınan teşvikin sonraki yıl üç katı ciro” yaklaşımı, bütün sağlık turizmi yararlanıcıları için geçerli genel ve kesin bir mevzuat şartı olarak doğrulanmadan bu şekilde sunulmamalıdır. Bunun belirli bir uygulamaya veya destek grubuna ait bir kriter olup olmadığı ayrıca incelenmelidir.
Kamu kaynağının etkisi değerlendirilirken ilave hasta, destek başına ilave ihracat, hasta kazanım maliyetindeki değişim, gelir sürekliliği ve destek olmaksızın sürdürülebilirlik gibi göstergeler dikkate alınabilir. İşletme kâr verilerine erişim ve ticari gizlilik sınırları da bu tür performans ölçümünde hesaba katılmalıdır.
Temel ilke: Teşvik, verimsiz iş modelinin finansman kaynağına dönüşmemeli; verimli iş modelinin uluslararası rekabet gücünü artırmalıdır.
10. Tek Bir Sektör Kâr Marjı Neden Yanıltıcıdır?
Sağlık tesisleri
Hastane ve kliniklerde hekim, personel, sarf, ameliyathane, cihaz, laboratuvar ve kapasite kullanımı maliyetlerin merkezindedir. Hasta artışı mevcut kapasite içinde gerçekleşirse sabit giderler daha geniş bir gelir tabanına yayılabilir; yeni kapasite yatırımı gerektiğinde ise maliyet yapısı yeniden değişir.
Aracı kuruluşlar
Aracı kuruluşların geliri, sözleşme yapısına göre hizmet bedeli, komisyon veya paket organizasyonundan oluşabilir. Hastanın toplam harcamasını aracı kuruluşun cirosuyla eşitlemek her zaman doğru değildir. Pazarlama, satış, dil desteği, transfer ve organizasyon giderleri bu modelde daha belirgin olabilir.
Entegre işletmeler
Tedavi, hasta kazanımı ve organizasyonu birlikte yöneten işletmeler farklı bir maliyet ve kontrol yapısına sahiptir. Dolayısıyla sektörün gerçek kârlılığını ölçmek için işletme modeli, tedavi türü, hedef ülke ve ölçek bazında ayrıştırılmış finansal veri gerekir.
11. Finansal Raporlama Bir Yönetim Becerisidir
Ciro, tahsilat ve hasta sayısı tek başına yönetim için yeterli değildir. Hasta başına gelir, değişken maliyet, katkı kârı, pazarlama getirisi, faaliyet kârı, finansman maliyeti, nakit akışı ve teşvik tahsilat süreleri düzenli izlenmelidir. Bu göstergeler ülke, tedavi, kampanya ve hasta segmenti bazında ayrıştırılmalıdır.
Bir hedef pazar yüksek hasta sayısı getirirken daha düşük kâr üretebilir; başka bir pazar daha az hasta ile daha yüksek katkı sağlayabilir. Bilanço, gelir tablosu ve nakit akışını okumak yalnızca muhasebecinin değil, karar vericilerin de becerisi olmalıdır. Kârlı görünmek ile yeterli nakde sahip olmak aynı şey değildir.
12. Vergi Avantajları: Ayrı Hesaplanması Gereken Katman
Sağlık turizminde hizmet ihracatıyla bağlantılı KDV uygulamaları, gelir veya kurumlar vergisi indirimleri ve belirli vergi-resim-harç mekanizmaları; işletmenin türüne, hizmete, alıcıya ve belgelendirmeye göre değişebilir. Her sağlık turizmi işletmesine veya her gelir kalemine otomatik olarak uygulanacağı varsayılamaz.
Bu nedenle simülasyonlarda vergi avantajları dahil edilmedi. Doğru analizde faaliyet kârı, finansman etkisi, teşvik etkisi, vergi etkisi ve nihai net ekonomik sonuç ayrı katmanlarda izlenmelidir. Vergi avantajı, zayıf bir operasyonel modeli tek başına güçlü hâle getirmez.
13. Sağlık Turizmi İşletmecilik Ekolü Neden Gerekli?
Türkiye sağlık turizmi hizmeti sunma kapasitesini önemli ölçüde geliştirdi; ancak işletmelerin pazar analizi, finansal yönetim, insan kaynağı, teknoloji, operasyon ve sürekli öğrenme yetkinliğini de aynı ölçüde kurumsallaştırması gerekiyor. Sağlık turizmi işletmeciliği yalnızca reklam kampanyası yürütmek veya hasta karşılamak değildir.
Rakipleri izlemek yararlıdır, ancak yalnızca rakipleri taklit etmek strateji değildir. Her işletmenin hasta profili, marka konumu, maliyet yapısı ve finansal kapasitesi farklıdır. İşletme kendi geçmiş performansıyla da yarışmalıdır: Aynı bütçeyle daha fazla nitelikli hasta kazanıyor mu? Dönüşüm ve katkı kârı artıyor mu? Şikâyetler azalıyor mu?
Doğru çalışanlar, doğru yazılımlar ve zamanında uygulama birlikte yönetilmelidir. Dışarıdan ajans, danışman ve teknoloji hizmeti alınabilir; ancak hedef pazar bilgisi, performans verileri ve stratejik karar verme yeteneği işletmenin kurumsal hafızasında kalmalıdır.
14. Sağlık Turizmi İşletmeleri İçin 10 Maddelik Reçete
- Ciroyu değil, kârlı büyümeyi hedefleyin. Hasta sayısının yanında hasta başına katkı kârını, tedavi ve ülke bazlı maliyetleri ölçün.
- Pazarlama bütçesini değil, verimliliği yönetin. Başvuru maliyetini, hasta kazanım maliyetini, dönüşümü ve marjinal getiriyi izleyin; düşük verimli kanalları iyileştirin.
- Hedef pazarları ayrı analiz edin. Ülkelerin hasta beklentisi, gelir düzeyi, fiyat duyarlılığı, sigorta ve ulaşım koşullarına göre strateji oluşturun.
- Fiyat rekabetine kendi çözümünüzü geliştirin. Sürekli indirim yerine uzmanlaşma, güven, hizmet deneyimi ve operasyonel verimlilikle farklılaşın.
- Hasta deneyimini uçtan uca yönetin. İlk temastan tedavi sonrası takibe kadar hızlı, şeffaf, güvenli ve çok dilli hizmet tasarlayın.
- Doğru insan kaynağını geliştirin. Klinik uzmanlığın yanında satış, uluslararası pazarlama, finans, veri analizi ve mevzuat yetkinliğini kurun.
- Teknolojiyi sonuç üretmek için kullanın. CRM, hasta takip, reklam analitiği ve finansal raporlamayı entegre edin; yazılım yatırımının etkisini ölçün.
- Mevzuat uyumunu kültüre dönüştürün. Yetkilendirme, hasta güvenliği, KVKK, reklam, uluslararası veri aktarımı ve sigorta yükümlülüklerini sistematik yönetin.
- Teşviki büyüme aracı yapın. Destek öncesi kârlılığı ve nakit akışını esas alın; ödeme gecikmesini ve limitleri bütçeye yansıtın.
- Kendi işletmecilik ekolünüzü oluşturun. Kurumsal hafıza, düzenli performans analizi, hızlı uygulama ve sürekli iyileştirme döngüsü kurun.
Yönetim döngüsü: ÖLÇ → ANALİZ ET → SORUNU TEŞHİS ET → ÇÖZÜM GELİŞTİR → UYGULA → SONUCU ÖLÇ → İYİLEŞTİR. Bu bir defalık proje değil, işletmenin günlük karar verme kültürü olmalıdır.
Sonuç: Bir Sonraki Sıçrama Daha İyi İşletmecilikten Geçecek
Türkiye; klinik kapasite, hekim deneyimi, ulaşım bağlantıları ve hizmet çeşitliliği bakımından sağlık turizminde önemli bir konuma sahip. Kamu düzenlemeleri, kalite çalışmaları, tanıtım ve teşvikler bu kapasiteyi destekliyor. Ancak bu unsurlar tek başına her işletmeye sürdürülebilir başarı sağlamaz.
Artık mesele yalnızca daha fazla hasta kazanmak değil; doğru hastaya ulaşmak, hasta kazanım maliyetini yönetmek, hizmet kalitesini korumak, faaliyet kârını artırmak ve nakit akışını güçlendirmektir. Kamu tarafında desteklerin ödeme hızı ve ekonomik etkisi güçlendirilirken, özel sektör tarafında finansal, teknolojik ve yönetsel yetkinlik geliştirilmelidir.
Türkiye’nin sağlık turizminde bir sonraki sıçraması, yalnızca daha fazla sağlık hizmeti sunmaktan değil, daha iyi sağlık turizmi işletmeciliği yapmaktan geçecektir.
Metodolojik Açıklamalar
Ulusal hasta ve gelir sayıları USHAŞ/TÜİK kaynaklı kamu açıklamalarına dayalı hesaplamalardır; veri kapsamı ve dönem farklılıkları dikkate alınmalıdır. Kârlılık ve pazarlama modelleri sektör ortalaması değildir. Destekler için uygun gider, üst limit, ödeme zamanı ve muhasebeleştirme koşulları ayrıca incelenmelidir. Kur ve enflasyon bileşik stres senaryosu, doğrudan ölçülmüş reel kayıp olarak sunulmamalıdır. Vergi avantajları model dışında tutulmuştur.
  |
YAZAR İbrahim Selçuk Altındağ İstanbul Üniversitesi Hukuk Fakültesi ve İngilizce İktisat mezunu. Bankacılıkta denetim, kurumsal yönetim ve mevzuat uyumu alanlarında çalıştı. Apsis Danışmanlık’ta sağlık turizmi mevzuatı, devlet destekleri ve KVKK uyumu konularında danışmanlık veriyor. 0536 320 48 15 · 0216 990 0 990 · info@apsisdanismanlik.com |
Bizi takip edin, ilk siz haberdar olun!
En Son Eklenen Yazılar
En Çok Okunan Yazılar

Kategoriler
Bültenimize abone olun!
KOSGEB, IPARD, TÜBİTAK ve Sağlık Turizmi destekleri gibi hibe ve teşvik programlarından ilk sizin haberiniz olsun!